El acceso residencial en España ya no depende únicamente de la capacidad de los hogares para afrontar una cuota mensual, sino también de su posibilidad de reunir la entrada, encontrar una vivienda disponible y permanecer en ella. La brecha entre salarios y precios, especialmente acusada en Madrid, Baleares, Canarias, Cataluña y el País Vasco, sitúa la crisis en el centro de la agenda política y obliga a valorar si las medidas que el Gobierno ofrece en este momento, incluidos los decretos de vivienda, son una respuesta estructural o solo alivian algunos de sus efectos más visibles.
Un análisis de iAhorro señala que el precio de la vivienda y la capacidad de ahorro dibujan dos Españas. Es decir, tener un salario por encima de la media no garantiza poder comprar una vivienda allí donde se vive.
“El problema no es ganar más, sino que, por mucho que ganes, el precio de la vivienda puede crecer más que tu salario. Los salarios no crecen a ese ritmo”, advierte Laura Martínez, directora de Comunicación de iAhorro.
El punto de partida
El punto de partida es una vivienda de 90m², una financiación máxima del 80% y un 10% adicional destinado a gastos e impuestos. Eso obliga al comprador a llegar a la operación con un ahorro equivalente al 30% del precio. El estudio toma como referencia un plazo hipotecario de 30 años, un esfuerzo máximo del 35% de los ingresos y un TIN del 2,34% para el escenario iAhorro.
Con ello, se realiza un estudio territorial que da como resultado una brecha territorial según la cual ganar más no siempre permite comprar con la misma facilidad. Baleares y Madrid son el ejemplo más claro de la desconexión entre ingresos y vivienda. En ambas comunidades los salarios están entre los más altos del país, pero el precio de una vivienda de 90m² asciende a 480.330 y 430.740 euros respectivamente. La subida del precio residencial absorbe así la ventaja salarial.
Cuando se incorpora la restricción de haber acumulado durante cinco años el ahorro previo, la distancia se vuelve especialmente intensa en Baleares, Madrid y Canarias. En Baleares, la capacidad de compra queda un 64,7% por debajo del precio de la vivienda con un solo salario y un 53,3% por debajo con renta familiar. En Madrid, las brechas son del 53,4% y del 38,4%; en Canarias, del 50,6% y del 34,7%.
Y aquí el mayor problema reside en fragilidad del comprador más vulnerable, que es aquel que tiene que soportar con un solo salario el peso de la casa y que aún no ha construido patrimonio. Por eso los jóvenes y los compradores individuales son los perfiles que más sufren la brecha entre la capacidad hipotecaria y ahorro disponible.
Porque, aunque entre el salario más alto, 35.270 euros en País Vasco y los 24.979 euros de Extremadura hay una diferencia de 10.191 euros anuales, la vivienda en Baleares cuesta cinco veces más que la segunda. Es decir, los precios de la vivienda se han separado mucho más que los salarios.
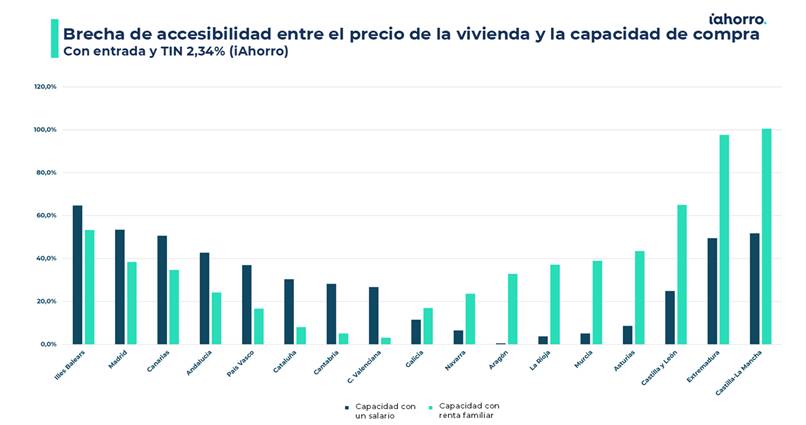
Al analizar la relación entre la capacidad máxima de compra y el precio real de la vivienda se observa lo siguiente: La renta conjunta del hogar mejora de forma sustancial la posición del comprador, pero no corrige por sí sola los mercados más tensionados. En cambio, Galicia, Navarra, Aragón, La Rioja, Murcia, Asturias, Castilla y León, Extremadura y Castilla-La Mancha sí alcanzan la capacidad de compra, es decir, el precio de referencia en el escenario familiar una vez incorporado el ahorro acumulado.
¿Es alcanzable el acceso a la vivienda con renta familiar y entrada? No lo es en Islas Baleares, ni Madrid, Canarias, Andalucía, País Vasco, Cataluña, Cantabria y Comunidad Valenciana.
La barrera
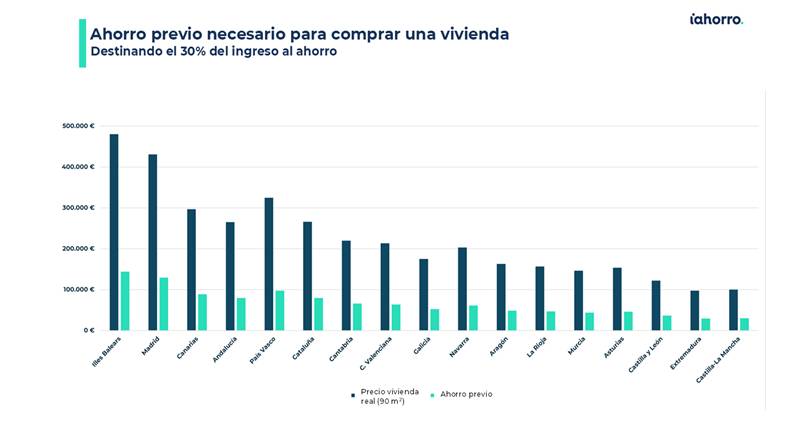
Una mejor oferta hipotecaria aumenta la capacidad de compra y reduce el coste financiero, pero el estudio muestra que el principal filtro se produce antes de firmar. La financiación bancaria cubre habitualmente hasta el 80% del valor de la vivienda en el supuesto utilizado. A ese 20% que debe aportar el comprador se suma otro 10% estimado para gastos e impuestos.
Por tanto, la primera pregunta ya no es solo cuánto se puede pagar al mes, sino cuánto dinero hay que tener antes incluso de solicitar la hipoteca. Y, en este sentido la diferencia es sustancial. En Baleares, comprar la vivienda tipo analizada exige 144.099 euros de ahorro previo; en Madrid, 129.222 euros; en País Vasco, 97.497 euros; en Canarias 89.019 euros; y en Cataluña, 79.785 euros. En el otro extremo, Extremadura requiere 29.241 euros y Castilla-La Mancha 30.051 euros.
Esto explica por qué un comprador puede tener ingresos suficientes para soportar una cuota y, sin embargo, quedar excluido de la compra. Con un TIN del 2,34%, el límite de endeudamiento permite en varias comunidades financiar una vivienda de importe suficiente; lo que falla es la liquidez previa. Y el estudio de iAhorro identifica cómo la restricción es activa en todas las comunidades.
Las comunidades
Madrid registra el segundo precio de vivienda más alto de la muestra. Son 430.740 euros, pese a contar con una de las rentas familiares estimadas más elevadas. Baleares encabeza el precio con 480.330 euros, y también el tiempo de ahorro.
En el otro extremo, Castilla-La Mancha y Extremadura presentan los precios de referencia más bajos: 100.170 y 97.470 euros. Con una renta familiar estimada, la entrada podría reunirse en unos dos años y medio. Castilla y León también se sitúa en una posición favorable, con un precio de 122.310 euros y tres años de ahorro familiar. Este resultado cuestiona la idea de que trasladarse a una región de salarios altos mejora automáticamente el acceso a la propiedad.
Martínez sitúa el esfuerzo hipotecario saludable en torno al 30% – 35% de los ingresos. Si una familia destinara además el 35% de su renta anual a reunir la entrada, las diferencias territoriales seguirían siendo muy acusadas. La compra de una vivienda de 90 m² exigiría más de una década de ahorro en Baleares y más de ocho años en Madrid. Canarias necesitaría 7,7 años; Andalucía, 6,6; País Vasco, 6; Cataluña, 5,4; Cantabria, 5,3 y Comunidad Valenciana 5,2.
El estudio divide el mapa en dos grandes grupos: aquellos que tras cinco años de ahorro al 35% permite asumir el precio de una vivienda de 90 m². Galicia, Navarra, Aragón, La Rioja, Murcia, Asturias, Castilla y León, Extremadura y Castilla-La Mancha. En el segundo quedan ocho territorios donde esa combinación de renta, ahorro y financiación no basta para llegar al precio de mercado.
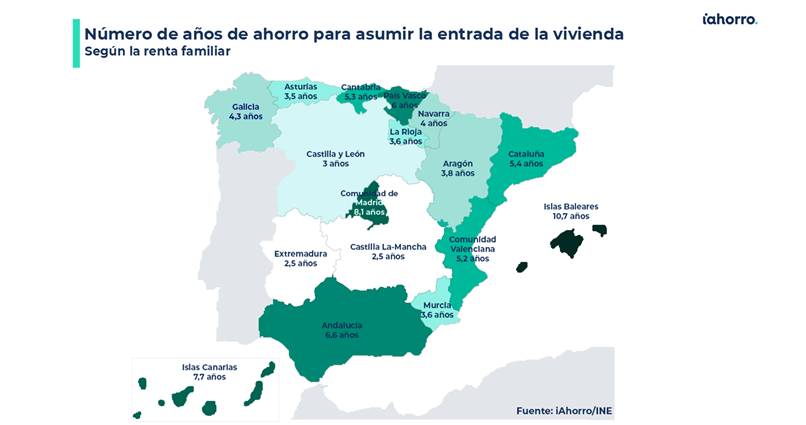
Por debajo de los cinco años aparecen Galicia (4,3), Navarra (4), Aragón (3,8), La Rioja y Murcia (3,6), Asturias (3,5), Castilla y León (3), Extremadura 2,5 y Castilla-La Mancha 2,5. El mapa evidencia que el acceso no depende únicamente de cuánto ingresa el hogar, sino de la relación entre esos ingresos y el precio local de la vivienda.
Para una persona sola, el horizonte se alarga todavía más: 14,2 años en Baleares, 10,7 en Madrid y 10,1 en Canarias. Incluso en mercados más asequibles, el ahorro necesario representa varios años de esfuerzo. La compra individual queda así especialmente penalizada en los territorios donde el precio por metro cuadrado se ha separado más de los salarios.
Por eso, para los hogares que no llegan al precio de referencia, las decisiones se desplazan hacia la vivienda. “Tenemos dos Españas, dos velocidades, comunidades con salarios más elevados y donde quiere vivir más gente y otras zonas que avanzan a otra velocidad con salarios más bajos”, resume la directora de Comunicación.
O se reduce la superficie, o se buscan municipios con menor presión de demanda o como quizás mejor opción alejarse de las grandes ciudades. Martínez considera que el desplazamiento hacia zonas con más oferta puede ser más eficaz que renunciar de forma drástica a metros dentro de los mercados más caros, especialmente si el teletrabajo lo permite.
Seguiremos Informando…